Đối với bộ phận tài chính kế toán, việc quản lý và lưu trữ hồ sơ chứng từ không chỉ là vấn đề sắp xếp trật tự văn phòng mà là nghĩa vụ tuân thủ pháp lý bắt buộc. Không ít doanh nghiệp bị xử phạt vi phạm hành chính nặng nề hoặc gặp rắc rối lớn trong các kỳ thanh kiểm tra thuế chỉ vì chứng từ kế toán bị thất lạc, ẩm mốc hư hỏng hoặc tự ý tiêu hủy trước thời hạn quy định.
Hiểu rõ khung thời gian lưu trữ theo luật và phương pháp đóng gói khoa học theo từng năm tài chính sẽ giúp kế toán bảo vệ trọn vẹn số liệu sổ sách, đồng thời tối ưu hóa diện tích kho bãi. Phúc Thịnh sẽ hướng dẫn bạn chi tiết các mốc thời hạn lưu trữ theo văn bản quy phạm pháp luật hiện hành, kèm theo công thức tính toán quy cách bìa hộp và thùng carton lưu trữ chuẩn xác cho doanh nghiệp.
- Quy định pháp luật hiện hành về thời hạn lưu trữ chứng từ kế toán là gì?
- 1. Nhóm tài liệu kế toán phải lưu trữ tối thiểu 5 năm
- 2. Nhóm tài liệu kế toán phải lưu trữ tối thiểu 10 năm
- 3. Nhóm tài liệu kế toán phải lưu trữ vĩnh viễn
- Bảng tra cứu thời hạn lưu trữ theo từng loại hồ sơ kế toán cụ thể
- Quy cách bìa hộp và công thức tính số lượng thùng lưu trữ theo năm ra sao?
- Cách sắp xếp chứng từ khoa học theo từng năm tài chính thế nào?
- Quy trình tiêu hủy chứng từ kế toán hết thời hạn lưu trữ đúng luật
Quy định pháp luật hiện hành về thời hạn lưu trữ chứng từ kế toán là gì?
Căn cứ pháp lý cao nhất chi phối công tác lưu trữ tài liệu kế toán tại Việt Nam hiện nay là Điều 32, Điều 41 Luật Kế toán 2015 (Luật số 88/2015/QH13) và Điều 12, 13, 14 Nghị định số 174/2016/NĐ-CP của Chính phủ. Pháp luật phân chia tài liệu kế toán thành 3 nhóm thời hạn cụ thể:
1. Nhóm tài liệu kế toán phải lưu trữ tối thiểu 5 năm
Theo quy định tại Điều 12 Nghị định 174/2016/NĐ-CP, thời hạn lưu trữ tối thiểu 5 năm áp dụng cho các chứng từ kế toán không sử dụng trực tiếp để ghi sổ kế toán và lập báo cáo tài chính. Nhóm này bao gồm:
- Phiếu thu, phiếu chi, phiếu nhập kho, phiếu xuất kho không sử dụng trực tiếp để ghi sổ kế toán (bản lưu nội bộ).
- Các chứng từ kế toán khác sử dụng cho mục đích quản lý, điều hành nội bộ của doanh nghiệp.
- Bảng báo giá, hợp đồng nguyên tắc không phát sinh thanh toán trực tiếp hoặc các biên bản bàn giao nội bộ.
- Thời điểm tính thời hạn lưu trữ: Bắt đầu tính từ ngày kết thúc kỳ kế toán năm (ngày 31 tháng 12 hàng năm).
2. Nhóm tài liệu kế toán phải lưu trữ tối thiểu 10 năm
Căn cứ Điều 13 Nghị định 174/2016/NĐ-CP, đây là nhóm tài liệu xương sống của doanh nghiệp, bắt buộc phải lưu giữ tối thiểu 10 năm gồm:
- Chứng từ kế toán sử dụng trực tiếp để ghi sổ kế toán và lập báo cáo tài chính (hóa đơn GTGT đầu vào, hóa đơn đầu ra, chứng từ thanh toán ngân hàng, ủy nhiệm chi, giấy nộp tiền vào ngân sách nhà nước).
- Các bảng kê, bảng tính phân bổ, bảng đối chiếu công nợ, bảng trích khấu hao tài sản cố định.
- Sổ kế toán chi tiết, sổ kế toán tổng hợp, bảng cân đối số phát sinh các tài khoản.
- Báo cáo tài chính năm, báo cáo kiểm toán, báo cáo quyết toán thuế thu nhập doanh nghiệp và thuế giá trị gia tăng.
- Hồ sơ, tài liệu liên quan đến việc giải thể, phá sản, chia tách, hợp nhất doanh nghiệp.
3. Nhóm tài liệu kế toán phải lưu trữ vĩnh viễn
Theo Điều 14 Nghị định 174/2016/NĐ-CP, tài liệu kế toán lưu trữ vĩnh viễn áp dụng đối với các đơn vị kế toán trong lĩnh vực nhà nước hoặc các tài liệu có tính sử liệu, ý nghĩa kinh tế, an ninh, quốc phòng. Đối với doanh nghiệp tư nhân, các tài liệu thành lập công ty, hồ sơ góp vốn điều lệ ban đầu và quyết toán công trình xây dựng cơ bản nhóm A thường được khuyến nghị lưu trữ vĩnh viễn suốt vòng đời doanh nghiệp.
Bảng tra cứu thời hạn lưu trữ theo từng loại hồ sơ kế toán cụ thể
Nhằm giúp kế toán dễ dàng phân loại tài liệu khi dọn dẹp kho cuối năm, bảng tổng hợp dưới đây chi tiết hóa từng loại chứng từ phổ biến và căn cứ pháp lý tương ứng:
| Tên loại tài liệu kế toán | Thời hạn lưu trữ bắt buộc | Căn cứ pháp lý áp dụng | Quy cách bảo quản khuyến nghị |
|---|---|---|---|
| Hóa đơn GTGT đầu vào, đầu ra | Tối thiểu 10 năm | Điều 13 Nghị định 174/2016/NĐ-CP | Đóng bìa còng 7cm theo tháng, sau đó chuyển bìa hộp si 15cm cất kho. |
| Sổ phụ ngân hàng, ủy nhiệm chi | Tối thiểu 10 năm | Điều 13 Nghị định 174/2016/NĐ-CP | Kẹp bìa acco nhựa hoặc đóng bìa còng 5cm theo từng tài khoản ngân hàng. |
| Bảng lương, bảng chấm công, bảo hiểm | Tối thiểu 5 năm (thuế) / 10 năm (BHXH) | Điều 12, 13 Nghị định 174/2016/NĐ-CP | Đóng thành tập theo năm, lưu trong bìa hộp 3 dây khổ F4. |
| Báo cáo tài chính năm đã kiểm toán | Tối thiểu 10 năm | Điều 13 Nghị định 174/2016/NĐ-CP | Đóng cuốn gáy xoắn hoặc bìa còng kiếng mạ crom đặt tại tủ giám đốc. |
| Phiếu thu, phiếu chi nội bộ | Tối thiểu 5 năm | Điều 12 Nghị định 174/2016/NĐ-CP | Đóng thành quyển 100 tờ, kẹp bìa acco giấy lưu trữ theo quý. |
| Hợp đồng kinh tế và thanh lý hợp đồng | Tối thiểu 10 năm sau khi thanh lý | Điều 13 Nghị định 174/2016/NĐ-CP | Lưu trữ bằng bìa còng 9cm kèm bìa phân trang nhựa theo mã khách hàng. |
| Biên bản kiểm kê quỹ, tài sản định kỳ | Tối thiểu 5 năm | Điều 12 Nghị định 174/2016/NĐ-CP | Kẹp chung với bộ chứng từ khóa sổ cuối năm tài chính. |
Để tối ưu công tác sắp xếp các hợp đồng và chứng từ nhiều hạng mục, kế toán nên trang bị thêm các dòng loại bìa đựng tài liệu văn phòng chuyên dụng giúp phân tách rõ ràng giữa tài liệu đang theo dõi và hồ sơ đã hoàn thành nghĩa vụ thanh toán.
Quy cách bìa hộp và công thức tính số lượng thùng lưu trữ theo năm ra sao?
Một trong những lỗi thường gặp của kế toán là ước lượng sai số lượng bìa và thùng carton khi chuyển kho cuối năm, dẫn đến tình trạng thiếu vật tư hoặc mua thùng quá khổ gây lãng phí diện tích.
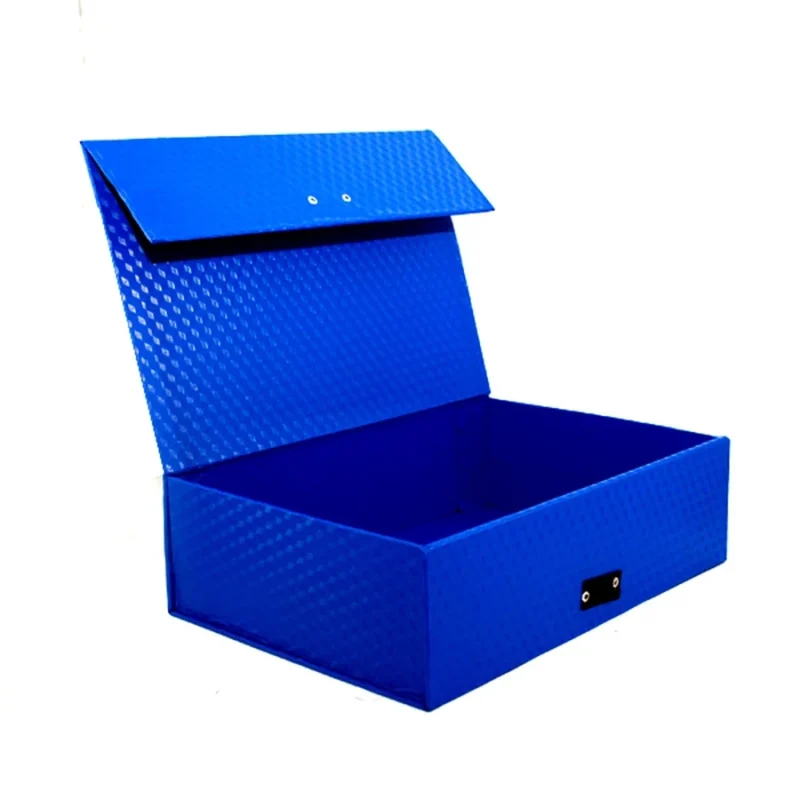
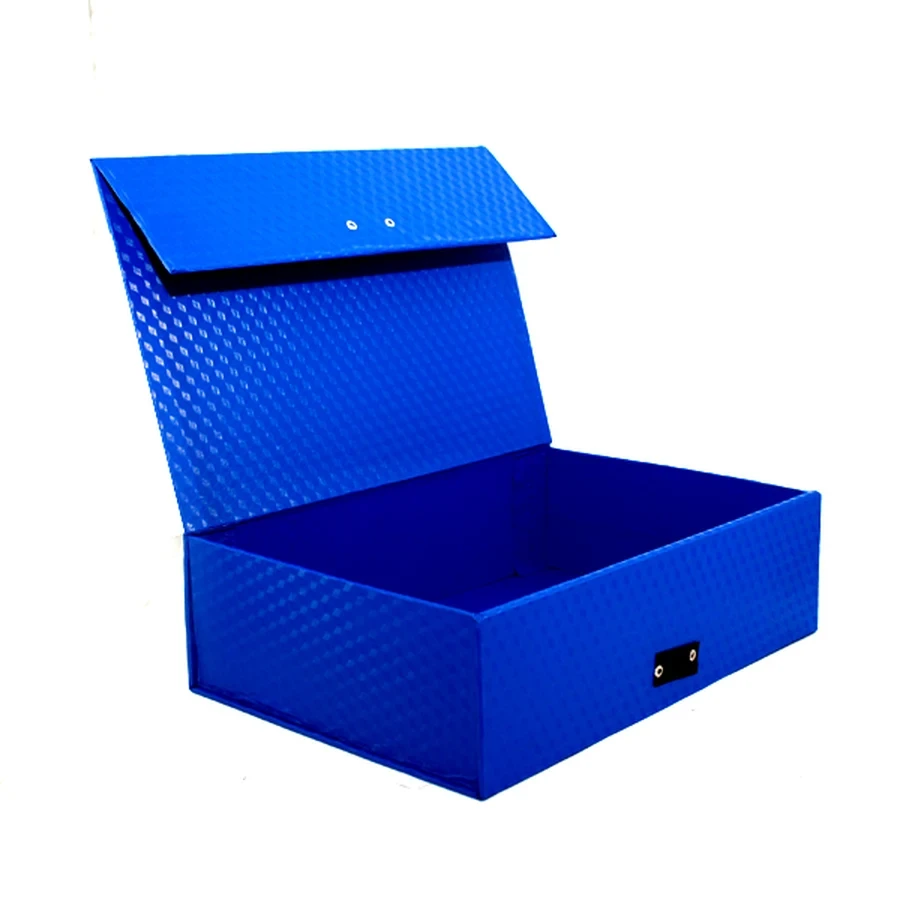
Tại Phúc Thịnh, quy cách các dòng bìa hộp si simili lưu trữ chuyên nghiệp được chuẩn hóa với các kích thước gáy cố định:
- Bìa hộp si gáy 10cm (10F): Sức chứa trung bình từ 800 đến 900 tờ giấy A4 định lượng 70gsm.
- Bìa hộp si gáy 15cm (15F): Sức chứa trung bình từ 1.200 đến 1.400 tờ giấy A4 định lượng 70gsm.
- Bìa hộp si gáy 20cm (20F): Sức chứa trung bình từ 1.600 đến 1.800 tờ giấy A4 định lượng 70gsm.
- Bìa hộp giấy 3 dây Thảo Linh (gáy 7cm – 10cm): Sức chứa từ 600 đến 900 tờ giấy A4.
Thùng carton lưu trữ tài liệu tiêu chuẩn thường có chiều dài 40cm, chiều rộng 30cm và chiều cao 30cm. Kích thước này được thiết kế để xếp vừa vặn 3 bìa hộp 10cm hoặc 2 bìa hộp 15cm, tương đương sức chứa từ 2.500 đến 3.000 tờ chứng từ mỗi thùng.
Bảng tính toán mô phỏng dưới đây giúp bạn dự trù chính xác số lượng bìa hộp và thùng carton lưu trữ cho một doanh nghiệp quy mô trung bình (khoảng 1.500 chứng từ phát sinh mỗi tháng):
| Nhóm chứng từ trong năm | Số tờ ước tính / năm | Số lượng bìa hộp khuyến nghị | Quy cách bìa hộp sử dụng | Số thùng carton lưu trữ |
|---|---|---|---|---|
| Hóa đơn GTGT & Chứng từ ngân hàng | Khoảng 7.200 tờ | 5 hộp | Bìa hộp si gáy 15cm (1.400 tờ/hộp) | 3 thùng |
| Phiếu thu, phiếu chi, phiếu xuất nhập kho | Khoảng 5.000 tờ | 5 hộp | Bìa hộp si gáy 10cm (1.000 tờ/hộp) | 2 thùng |
| Sổ kế toán, bảng phân bổ, bảng lương | Khoảng 3.600 tờ | 4 hộp | Bìa hộp 3 dây giấy cứng Thảo Linh gáy 10cm | 2 thùng |
| Hợp đồng kinh tế và hồ sơ dự án | Khoảng 4.500 tờ | 3 hộp | Bìa hộp si gáy 15cm (1.500 tờ/hộp) | 2 thùng |
| TỔNG CỘNG TRONG 1 NĂM TÀI CHÍNH | Khoảng 20.300 tờ | 17 hộp | Kết hợp gáy 10cm và 15cm | 9 thùng carton |
Trong quá trình gom chứng từ thành từng xấp dày trước khi đóng hộp, việc nắm vững cách sử dụng bìa acco giấy có nẹp sẽ giúp bạn cố định từng tập hồ sơ 100 tờ phẳng phiu, ngăn chặn việc giấy tờ bị xô lệch hoặc rách mép khi xếp chồng nhiều lớp vào thùng lưu trữ.
Mỗi ram giấy A4 70gsm có trọng lượng khoảng 2,1kg. Một thùng carton lưu trữ chứa 3.000 tờ giấy nặng khoảng 12,6kg đến 13kg (chưa tính trọng lượng vỏ bìa hộp). Do đó, mỗi tầng giá kệ sắt chịu tải cần được thiết kế chịu lực từ 50kg đến 80kg để đảm bảo không bị cong võng khi xếp từ 4 đến 6 thùng tài liệu lên cùng một mâm kệ.
Cách sắp xếp chứng từ khoa học theo từng năm tài chính thế nào?
Để thuận tiện cho việc đối chiếu số liệu và đón tiếp các đoàn thanh tra thuế, kế toán nên sắp xếp hồ sơ theo nguyên tắc “Dọc theo thời gian – Ngang theo loại hình nghiệp vụ”:
- Bước 1: Rà soát tính đầy đủ của chứng từ trước khi khóa sổ
- Đối chiếu từng tờ hóa đơn GTGT với bảng kê khai thuế đã nộp cho cơ quan thuế.
- Đảm bảo các hóa đơn trên 20 triệu đồng đều có kèm ủy nhiệm chi thanh toán không dùng tiền mặt và hợp đồng tương ứng.
- Bước 2: Phân chia tập nhỏ và đánh số thứ tự
- Không gom chung toàn bộ hóa đơn cả năm vào một bìa còng duy nhất.
- Chia nhỏ chứng từ theo từng tháng hoặc từng quý; sử dụng các miếng phân trang để ngăn cách giữa các tháng. Khi cần chia nhỏ nhiều nhóm phụ trợ, bạn có thể sử dụng bìa phân trang nhựa dùng để chia file với các màu sắc bắt mắt để phân biệt tức thì giữa quý 1, quý 2, quý 3 và quý 4.
- Bước 3: Đóng hộp và dán nhãn định danh đồng bộ
- Ghi rõ năm tài chính, loại chứng từ, số tập và thời hạn lưu trữ theo luật trên mặt trước và sống gáy bìa hộp.
- Xếp các bìa hộp vào thùng carton, bên ngoài thùng ghi rõ mã số thùng theo năm (Ví dụ: THÙNG-2025-01, THÙNG-2025-02).
- Bước 4: Cập nhật sơ đồ kho tài liệu
- Ghi chép số lượng thùng và vị trí ngăn kệ vào sổ quản lý lưu trữ kho của công ty.
- Đối với tài liệu lưu trữ dài hạn dạng tập rời, bạn có thể tra cứu thêm bìa lỗ và cách chọn định lượng từ 400g đến 700g để bảo vệ các văn bản pháp lý quan trọng không bị nhàu nát.
Bìa hộp
Xem tất cả 2 sản phẩm


Quy trình tiêu hủy chứng từ kế toán hết thời hạn lưu trữ đúng luật
Tiêu hủy chứng từ kế toán khi hết thời hạn là quyền của doanh nghiệp, nhưng phải tuân thủ nghiêm ngặt trình tự thủ tục theo quy định tại Điều 16 Nghị định 174/2016/NĐ-CP để tránh rủi ro pháp lý:
| Trình tự thực hiện | Nội dung công việc bắt buộc | Văn bản / Sản phẩm đầu ra |
|---|---|---|
| Bước 1: Rà soát danh mục hết hạn | Kế toán trưởng tiến hành rà soát các thùng tài liệu đã đủ thời hạn lưu trữ 5 năm hoặc 10 năm tính đến ngày 31/12 của năm hiện tại. | Bảng kê danh mục tài liệu kế toán đề nghị tiêu hủy. |
| Bước 2: Thành lập Hội đồng tiêu hủy | Giám đốc doanh nghiệp ký quyết định thành lập Hội đồng tiêu hủy gồm: Đại diện ban giám đốc, kế toán trưởng và người phụ trách lưu trữ. | Quyết định thành lập Hội đồng tiêu hủy tài liệu kế toán. |
| Bước 3: Họp xét duyệt tiêu hủy | Hội đồng tiến hành kiểm tra thực tế hồ sơ, đối chiếu biên bản thanh tra thuế của các năm đó xem đã hoàn tất nghĩa vụ thuế chưa. | Biên bản họp thẩm định của Hội đồng tiêu hủy. |
| Bước 4: Thực hiện tiêu hủy tài liệu | Thực hiện cắt nhỏ bằng máy hủy giấy công nghiệp hoặc đốt/nghiền bột giấy tại đơn vị môi trường có hợp đồng xử lý. | Biên bản tiêu hủy tài liệu kế toán có đầy đủ chữ ký các thành viên Hội đồng. |
| Bước 5: Lưu trữ hồ sơ tiêu hủy | Lưu trữ toàn bộ hồ sơ tiêu hủy (biên bản, bảng kê, quyết định) vào tủ tài liệu vĩnh viễn của doanh nghiệp. | Bộ hồ sơ tiêu hủy lưu vĩnh viễn làm căn cứ giải trình. |
Phúc Thịnh cung cấp đầy đủ các mẫu bìa hộp si 10F/15F/20F, bìa còng chính hãng và thùng carton đóng hồ sơ chuyên dụng, hỗ trợ giao hàng tận nơi và chiết khấu hấp dẫn cho doanh nghiệp.
Chứng từ của năm chưa quyết toán thuế có được tiêu hủy sau 10 năm không?
Tuyệt đối không. Dù đã đủ thời hạn 10 năm nhưng nếu cơ quan thuế chưa tiến hành thanh tra, quyết toán thuế cho niên độ tài chính đó thì doanh nghiệp vẫn bắt buộc phải tiếp tục bảo quản nguyên vẹn tài liệu cho đến khi có kết luận kiểm tra thuế chính thức bằng văn bản.
Hóa đơn điện tử có bắt buộc phải in ra giấy để lưu trữ 10 năm không?
Theo Nghị định 123/2020/NĐ-CP, hóa đơn điện tử không bắt buộc phải in ra giấy nếu doanh nghiệp có hệ thống lưu trữ điện tử an toàn, đảm bảo khả năng tra cứu và tính toàn vẹn của tệp dữ liệu XML. Tuy nhiên, việc in bản thể hiện của hóa đơn kẹp cùng phiếu chi và chứng từ thanh toán vẫn được nhiều doanh nghiệp thực hiện để tiện kiểm tra nội bộ.
Tự ý tiêu hủy chứng từ kế toán trước thời hạn bị xử phạt bao nhiêu?
Căn cứ Nghị định 41/2018/NĐ-CP về xử phạt vi phạm hành chính trong lĩnh vực kế toán, hành vi tiêu hủy tài liệu kế toán trước thời hạn quy định có thể bị phạt tiền từ 10.000.000 đồng đến 20.000.000 đồng đối với cá nhân và nhân đôi đối với tổ chức, kèm theo biện pháp khắc phục hậu quả.
Bìa hộp si simili có ưu điểm gì vượt trội hơn bìa hộp giấy carton?
Bìa hộp si simili được bọc một lớp màng nhựa giả da simili chống thấm nước và ngăn ẩm mốc tối ưu hơn hẳn bìa giấy carton thông thường. Lớp simili giúp bảo vệ chứng từ khỏi không khí ẩm và côn trùng cắn phá, đảm bảo tài liệu không bị ố vàng suốt 10 năm lưu trữ trong kho.
Thời điểm tính thời hạn lưu trữ chứng từ kế toán bắt đầu từ ngày nào?
Thời điểm tính thời hạn lưu trữ tài liệu kế toán được quy định thống nhất là tính từ ngày kết thúc kỳ kế toán năm dương lịch (tức ngày 31 tháng 12 của năm phát sinh tài liệu), không tính theo ngày ghi trên từng tờ hóa đơn lẻ.