Văn phòng phẩm hạch toán vào chi phí hay công cụ dụng cụ phụ thuộc thời gian sử dụng và tính trọng yếu: vật tư tiêu hao nhanh giá trị nhỏ như giấy in, bút viết, bìa hồ sơ được tính thẳng vào chi phí quản lý (Tài khoản 642 hoặc 641); trong khi thiết bị dùng trên 1 năm như bảng flipchart (1.180.000₫) hay bảng kính từ (1.500.000₫) phải hạch toán qua Tài khoản 153 và phân bổ dần qua Tài khoản 242 trong thời gian tối đa không quá 36 tháng.
Trong công tác kế toán doanh nghiệp, việc ghi nhận các khoản chi mua sắm văn phòng phẩm tưởng chừng đơn giản nhưng lại thường xuyên gây lúng túng cho các kế toán viên mới vào nghề. Câu hỏi phổ biến nhất là: khi nào được đưa thẳng toàn bộ số tiền vào chi phí trong kỳ để tính thuế, và khi nào bắt buộc phải theo dõi qua tài khoản công cụ dụng cụ rồi trích phân bổ dần qua từng tháng?
Nếu hạch toán sai bản chất, doanh nghiệp không chỉ làm sai lệch kết quả kinh doanh giữa các kỳ kế toán mà còn đối mặt với rủi ro bị cơ quan thuế bóc tách chi phí, truy thu thuế thu nhập doanh nghiệp và xử phạt vi phạm hành chính. Dưới đây là khung nguyên tắc chuẩn xác dựa trên Thông tư 200/2014/TT-BTC, Thông tư 133/2016/TT-BTC và các quy định hiện hành của pháp luật thuế.
- Văn phòng phẩm được phân định là chi phí hay công cụ dụng cụ theo tiêu chí nào?
- Sơ đồ hạch toán văn phòng phẩm theo Thông tư 200 và Thông tư 133 như thế nào?
- Trường hợp 1: Mua văn phòng phẩm giá trị nhỏ xuất dùng ngay cho các bộ phận
- Trường hợp 2: Mua số lượng lớn nhập kho để dự trù dùng dần theo quý
- Trường hợp 3: Mua sắm công cụ dụng cụ có giá trị lớn phân bổ qua nhiều kỳ
- Phương pháp phân bổ chi phí công cụ dụng cụ qua tài khoản 242 thực hiện ra sao?
- Hồ sơ chứng từ mua văn phòng phẩm cần những gì để được tính chi phí hợp lý?
Văn phòng phẩm được phân định là chi phí hay công cụ dụng cụ theo tiêu chí nào?
Căn cứ theo chế độ kế toán doanh nghiệp hiện hành, một tài sản khi mua về nếu không thỏa mãn đồng thời 3 tiêu chuẩn của Tài sản cố định (chắc chắn thu được lợi ích kinh tế trong tương lai, thời gian sử dụng trên 1 năm và nguyên giá từ 30 triệu đồng trở lên) thì sẽ được xếp vào nhóm Chi phí hoặc Công cụ dụng cụ (CCDC). Để phân định rạch ròi giữa hai nhóm này, kế toán cần đối chiếu 3 tiêu chí cốt lõi sau:
- Tiêu chí 1: Thời gian sử dụng hữu ích: Nếu vật tư được tiêu hao ngay trong kỳ kinh doanh (dưới 1 năm hoặc dưới 1 chu kỳ sản xuất) thì ghi nhận là chi phí thời kỳ. Nếu vật tư tham gia vào nhiều chu kỳ hoạt động và có tuổi thọ từ 1 năm trở lên thì bắt buộc phải theo dõi như một CCDC.
- Tiêu chí 2: Giá trị của vật tư và nguyên tắc trọng yếu: Những vật dụng có giá trị đơn chiếc rất nhỏ (như cây bút bi, ghim bấm, xấp giấy ghi chú) dù có thể dùng kéo dài vài tháng nhưng do giá trị không trọng yếu nên được phép đưa thẳng vào chi phí. Ngược lại, các vật tư có giá trị lớn (từ vài trăm ngàn đến hàng triệu đồng) cần phải phân bổ để tránh gây đột biến chi phí trong một tháng.
- Tiêu chí 3: Sự thay đổi hình thái vật chất sau khi sử dụng: Vật tư tiêu hao dùng một lần là hết (như giấy in sau khi in ấn, băng keo sau khi dán thùng) là chi phí vật tư. Các vật dụng giữ nguyên hình thái ban đầu qua nhiều lần sử dụng (như máy tính cầm tay, bàn dập ghim, kéo cắt giấy, bảng treo tường) mang bản chất là công cụ lao động.
| Tiêu chí so sánh | Văn phòng phẩm ghi nhận là Chi phí | Văn phòng phẩm ghi nhận là Công cụ dụng cụ (CCDC) |
|---|---|---|
| Bản chất nghiệp vụ | Vật tư tiêu hao nhanh, phục vụ vận hành hàng ngày | Tư liệu lao động giữ nguyên hình thái, dùng nhiều kỳ |
| Thời gian sử dụng | Tiêu hao ngay khi xuất dùng (dưới 1 tháng hoặc dưới 1 năm) | Sử dụng lâu dài qua nhiều chu kỳ (trên 1 năm đến vài năm) |
| Mặt hàng tiêu biểu | Giấy photocopy, bút bi, bìa lá, kẹp bướm, mực dấu, sổ công văn | Bảng flipchart, bảng kính từ, máy tính để bàn, dập ghim đại, máy hủy tài liệu |
| Tài khoản kế toán áp dụng | TK 642 (Doanh nghiệp lớn – TT 200) hoặc TK 6422 (Doanh nghiệp vừa và nhỏ – TT 133) | TK 153 (khi nhập kho) và TK 242 (khi xuất dùng phân bổ dần) |
| Phương thức kết chuyển chi phí | Tính trọn vẹn 100% vào chi phí của tháng mua hoặc xuất dùng | Phân bổ đều từng tháng theo thời gian sử dụng (tối đa 36 tháng) |
Sơ đồ hạch toán văn phòng phẩm theo Thông tư 200 và Thông tư 133 như thế nào?
Tùy thuộc vào quy mô mua sắm và hình thức luân chuyển vật tư (mua về xuất dùng ngay hay nhập kho dự trữ), kế toán thực hiện định khoản theo các trường hợp nghiệp vụ cụ thể sau:
Trường hợp 1: Mua văn phòng phẩm giá trị nhỏ xuất dùng ngay cho các bộ phận
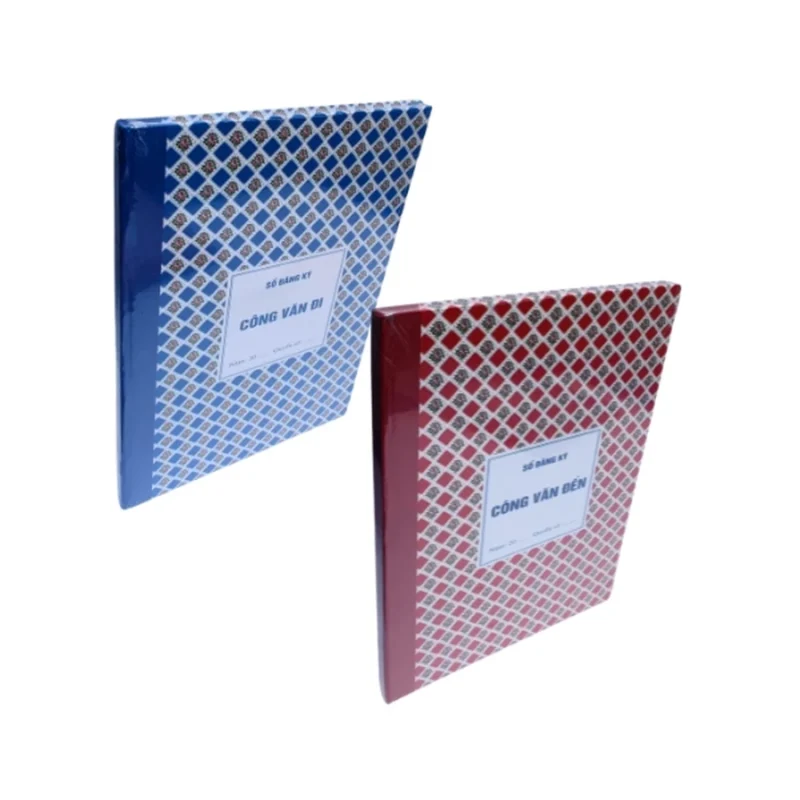
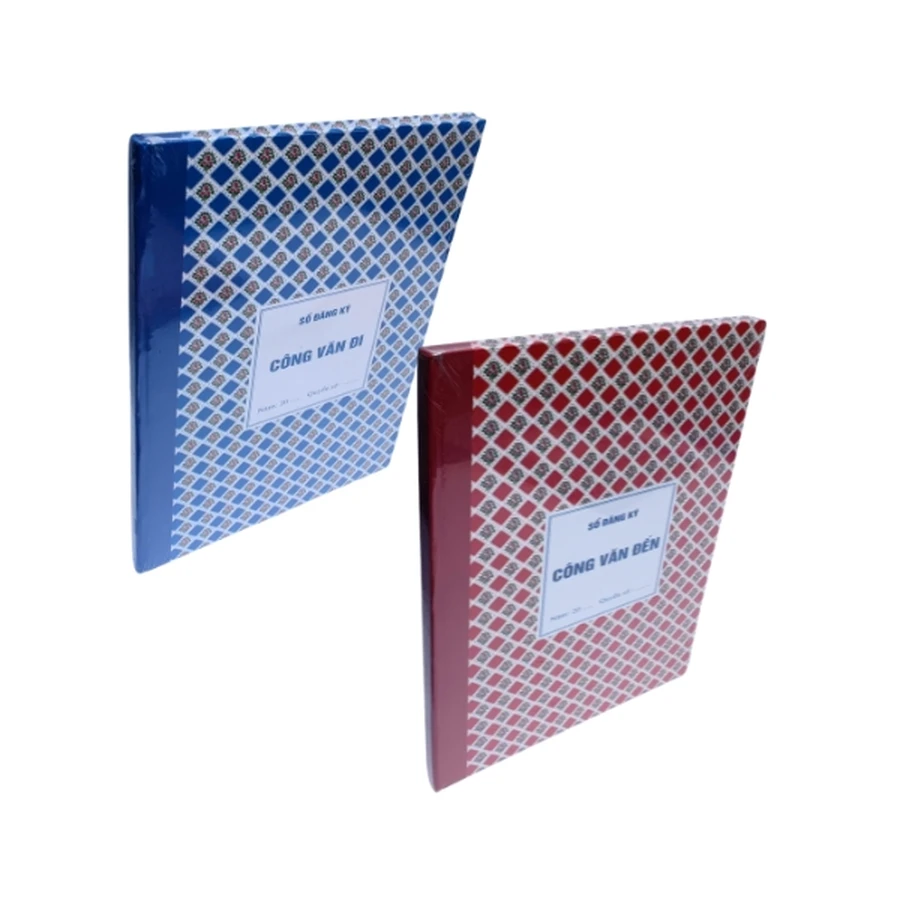
Khi mua các vật tư tiêu hao hàng tháng như giấy in A4, bút viết, sổ công văn (giá 37.000₫/cuốn) hay kéo văn phòng Deli (giá 16.000₫/cái) về bàn giao ngay cho nhân viên sử dụng mà không qua kho:
- Nợ TK 6422 / TK 6427 / TK 641: Chi phí văn phòng phẩm (giá mua chưa bao gồm thuế VAT).
- Nợ TK 1331: Thuế giá trị gia tăng được khấu trừ (nếu có hóa đơn hợp pháp).
- Có TK 111 / TK 112 / TK 331: Tổng số tiền thanh toán cho nhà cung cấp.
Trường hợp 2: Mua số lượng lớn nhập kho để dự trù dùng dần theo quý
Đối với các công ty áp dụng mô hình dự trù theo quý, lượng hàng mua về lớn để lưu trữ tại tủ kho công ty thì phải ghi nhận qua tài khoản tồn kho trước khi xuất dùng:
- Khi mua hàng nhập kho:
- Nợ TK 152 (nếu coi là nguyên vật liệu) hoặc Nợ TK 153 (nếu coi là công cụ dụng cụ): Giá trị mua chưa VAT.
- Nợ TK 1331: Thuế GTGT đầu vào được khấu trừ.
- Có TK 111 / TK 112 / TK 331: Tổng giá trị thanh toán trên hóa đơn.
- Định kỳ khi xuất kho cho các phòng ban:
- Nợ TK 642 / TK 641: Chi phí thực tế của số lượng vật tư xuất kho.
- Có TK 152 / TK 153: Giá trị xuất kho tính theo phương pháp bình quân gia quyền hoặc nhập trước xuất trước (FIFO).
Trường hợp 3: Mua sắm công cụ dụng cụ có giá trị lớn phân bổ qua nhiều kỳ
Đối với các thiết bị làm việc có giá trị lớn như bảng flipchart chân gấp văn phòng (giá 1.180.000₫) hoặc bảng kính từ văn phòng (giá 1.500.000₫), kế toán không được đưa hết vào một tháng mà phải hạch toán qua tài khoản Chi phí trả trước:
- Khi mua và bàn giao đưa vào sử dụng ngay:
- Nợ TK 242: Chi phí trả trước (toàn bộ nguyên giá mua chưa VAT).
- Nợ TK 1331: Thuế GTGT đầu vào được khấu trừ.
- Có TK 112 / TK 331: Số tiền thanh toán chuyển khoản.
- Định kỳ hàng tháng trích phân bổ vào chi phí:
- Nợ TK 642 / TK 641: Mức chi phí phân bổ của tháng đó.
- Có TK 242: Giảm trừ giá trị còn lại của công cụ dụng cụ.
| Tình huống mua sắm thực tế | Thông tư 200 (Doanh nghiệp lớn) | Thông tư 133 (Doanh nghiệp vừa và nhỏ) | Chứng từ kế toán đi kèm |
|---|---|---|---|
| Mua xuất dùng ngay trong tháng | Nợ TK 6422 / 6427, Có TK 111/112 | Nợ TK 6422, Có TK 111/112 | Hóa đơn VAT, phiếu chi/ủy nhiệm chi, phiếu đề xuất |
| Mua nhập kho dự trữ theo quý | Nợ TK 153, Nợ TK 1331 / Có TK 331 | Nợ TK 153, Nợ TK 1331 / Có TK 331 | Hóa đơn VAT, phiếu nhập kho, biên bản giao hàng |
| Xuất kho vật tư đưa vào sử dụng | Nợ TK 642, Có TK 153 | Nợ TK 6422, Có TK 153 | Phiếu xuất kho nội bộ có chữ ký người nhận |
| Mua CCDC giá trị lớn phân bổ dần | Nợ TK 242, Nợ TK 1331 / Có TK 112/331 | Nợ TK 242, Nợ TK 1331 / Có TK 112/331 | Hợp đồng, hóa đơn VAT, bảng tính phân bổ CCDC |
Phương pháp phân bổ chi phí công cụ dụng cụ qua tài khoản 242 thực hiện ra sao?
Theo quy định tại Thông tư 96/2015/TT-BTC của Bộ Tài chính, thời gian phân bổ công cụ, dụng cụ, bao bì luân chuyển vào chi phí sản xuất kinh doanh hợp lý được xác định căn cứ vào thời gian sử dụng thực tế của tài sản, nhưng tối đa không quá 36 tháng. Việc phân bổ có thể thực hiện theo 2 phương pháp:
- Phương pháp phân bổ 1 lần (100%): Áp dụng cho các CCDC có giá trị nhỏ (dưới 500 nghìn đồng) hoặc thời gian sử dụng ngắn trong vài tháng. Toàn bộ giá trị được tính thẳng vào chi phí của kỳ xuất dùng.
- Phương pháp phân bổ nhiều lần: Áp dụng cho các CCDC có giá trị lớn, thời gian sử dụng kéo dài qua nhiều năm tài chính. Số tiền phân bổ mỗi tháng được tính đều đặn theo công thức đường thẳng:
Mức phân bổ tháng = Nguyên giá CCDC / Số tháng phân bổ dự kiến.
Bảng ví dụ thực tế dưới đây minh họa việc lập kế hoạch trích phân bổ CCDC cho một đơn hàng trang bị thiết bị phòng họp tại Phúc Thịnh:
| Tên công cụ dụng cụ | Số lượng | Nguyên giá chưa VAT | Thời gian phân bổ | Mức phân bổ mỗi tháng | Tài khoản hạch toán chi phí |
|---|---|---|---|---|---|
| Bảng flipchart chân gấp văn phòng | 1 cái | 1.180.000₫ | 12 tháng | 98.333₫ / tháng | Nợ TK 6422 / Có TK 242 |
| Bảng kính từ văn phòng color full | 1 cái | 1.500.000₫ | 24 tháng | 62.500₫ / tháng | Nợ TK 6422 / Có TK 242 |
| Kéo văn phòng Thiên Long SC-014 | 5 cái | 140.000₫ (28.000₫/cái) | Phân bổ 1 lần | 140.000₫ (kỳ đầu tiên) | Nợ TK 6422 / Có TK 153 |
| Sổ công văn theo dõi văn thư | 2 cuốn | 74.000₫ (37.000₫/cuốn) | Phân bổ 1 lần | 74.000₫ (kỳ đầu tiên) | Nợ TK 6422 / Có TK 111 |
Doanh nghiệp cần lưu ý không nên kéo dài thời gian phân bổ vượt quá 36 tháng đối với bất kỳ loại CCDC nào, vì phần chi phí trích vượt quá thời hạn này sẽ bị cơ quan thuế loại khỏi chi phí được trừ khi tính thuế thu nhập doanh nghiệp.
Để tối ưu công tác đối soát số liệu, bạn có thể tham khảo thêm cách đặt hàng trên web bằng máy tính nhằm xuất hóa đơn điện tử tự động khớp 100% mã hàng và giá trị thanh toán.
Ngoài ra, nhân sự kế toán cũng nên xem xét các tiêu chí chọn nhà cung cấp văn phòng phẩm để đảm bảo bên bán luôn cung cấp đủ bảng kê chi tiết và hợp đồng nguyên tắc theo đúng quy chuẩn kế toán.
Giấy in
Xem tất cả 16 sản phẩm
Hồ sơ chứng từ mua văn phòng phẩm cần những gì để được tính chi phí hợp lý?
Để một khoản chi mua văn phòng phẩm được cơ quan thuế chấp nhận là chi phí hợp lý được trừ khi tính thuế TNDN, hồ sơ kế toán phải đảm bảo tính hợp pháp, hợp lệ và hợp lý theo đúng quy định tại Luật Thuế TNDN:
| Loại chứng từ bắt buộc | Quy cách chuẩn mực | Nội dung kiểm tra pháp lý | Rủi ro nếu thiếu chứng từ |
|---|---|---|---|
| Hóa đơn điện tử GTGT hợp pháp | Bản thể hiện PDF và file dữ liệu gốc XML | Ghi rõ tên hàng hóa, mã số thuế người mua, ngày lập trùng ngày giao hàng | Bị loại hoàn toàn khỏi chi phí được trừ, không được khấu trừ thuế GTGT |
| Bảng kê chi tiết hàng hóa (kèm hóa đơn) | Bên bán ký số hoặc đóng dấu mộc đỏ | Liệt kê đầy đủ tên từng loại bút, giấy, bảng; không ghi chung chung “Văn phòng phẩm” | Cơ quan thuế yêu cầu giải trình danh mục thực tế, nghi ngờ hóa đơn khống |
| Biên bản giao nhận / Phiếu xuất kho | Có chữ ký xác nhận của đại diện hai bên | Chứng minh hàng hóa thực tế đã được chuyển giao và tiếp nhận tại doanh nghiệp | Không chứng minh được tính có thật của giao dịch mua bán |
| Chứng từ thanh toán không dùng tiền mặt | Giấy báo Nợ ngân hàng / Ủy nhiệm chi | Bắt buộc đối với các hóa đơn từng lần có tổng giá trị từ 20 triệu đồng trở lên | Mất quyền khấu trừ thuế GTGT và bị loại chi phí đối với hóa đơn trên 20 triệu |
Trong thực tế quản lý, các trưởng phòng có thể áp dụng hướng dẫn đặt hàng trên website để lưu trữ lịch sử mua sắm và tải biên lai giao nhận điện tử một cách nhanh chóng.
Đối với nhân sự phụ trách tiếp nhận hàng hóa tại công ty, việc nắm bắt cách đặt hàng trên web bằng điện thoại cũng hỗ trợ kiểm tra mã đơn hàng và đối chiếu trực tiếp với tài xế giao nhận ngay tại cửa kho.
Lựa chọn hợp tác cùng nhà phân phối văn phòng phẩm chính ngạch xuất hóa đơn đầy đủ trong ngày sẽ giúp bộ phận kế toán hoàn toàn an tâm trong các kỳ quyết toán thuế định kỳ.
Toàn bộ các đơn đặt hàng văn phòng phẩm tại Phúc Thịnh đều được phát hành hóa đơn giá trị gia tăng điện tử hợp pháp kèm bảng kê chi tiết từng mã hàng ngay trong ngày giao nhận. Khách hàng doanh nghiệp được hỗ trợ đầy đủ bộ chứng từ gồm hợp đồng nguyên tắc, phiếu xuất kho kiêm biên bản giao hàng có dấu mộc công ty, đảm bảo điều kiện quyết toán chi phí thuế TNDN.
Phúc Thịnh cung cấp trọn gói vật tư văn phòng phẩm với báo giá sỉ cạnh tranh, hỗ trợ công nợ gối đầu linh hoạt và miễn phí giao hàng nội thành TP.HCM cho đơn từ 2.000.000₫. Hãy liên hệ ngay để nhận tư vấn và thiết lập tài khoản doanh nghiệp B2B.
Khám phá danh mục văn phòng phẩm sỉ
Hotline hỗ trợ kế toán: 0902.308.802
Hóa đơn mua văn phòng phẩm ghi chung chung là “Văn phòng phẩm” có được tính chi phí hợp lý không?
Theo quy định hiện hành về hóa đơn điện tử, hóa đơn phải ghi rõ tên chi tiết của từng mặt hàng hoặc phải đính kèm bảng kê chi tiết có đầy đủ chữ ký số hoặc con dấu của bên bán. Hóa đơn chỉ ghi vỏn vẹn cụm từ “Văn phòng phẩm” mà không có bảng kê kèm theo sẽ đối mặt với rủi ro rất cao bị thanh tra thuế loại khỏi chi phí được trừ khi quyết toán thuế TNDN.
Thời gian phân bổ công cụ dụng cụ tối đa là bao nhiêu tháng theo luật thuế?
Căn cứ theo Thông tư 96/2015/TT-BTC, thời gian phân bổ giá trị công cụ dụng cụ vào chi phí sản xuất kinh doanh tối đa không được vượt quá 36 tháng. Kế toán có thể chủ động lựa chọn thời gian phân bổ từ 6 tháng, 12 tháng, 24 tháng đến 36 tháng tùy thuộc vào thời gian sử dụng hữu ích thực tế của từng tài sản.
Có bắt buộc phải nhập kho tài khoản 153 trước rồi mới phân bổ vào tài khoản 242 không?
Nếu công cụ dụng cụ khi mua về được bàn giao đưa vào sử dụng ngay tại các phòng ban mà không qua kho bảo quản, kế toán được phép hạch toán thẳng Nợ TK 242 (Chi phí trả trước) mà không cần phải ghi nhận trung gian qua TK 153 để giảm bớt thao tác chứng từ nhập xuất kho.
Doanh nghiệp mua đơn hàng văn phòng phẩm 18 triệu đồng bằng tiền mặt có được tính chi phí không?
Theo quy định của Luật Thuế TNDN và Luật Thuế GTGT, các hóa đơn mua hàng từng lần có giá trị dưới 20 triệu đồng (đã bao gồm thuế VAT) vẫn được phép thanh toán bằng tiền mặt và được tính vào chi phí hợp lý. Tuy nhiên, để đảm bảo an toàn tuyệt đối và minh bạch dòng tiền, doanh nghiệp vẫn nên ưu tiên thanh toán qua tài khoản ngân hàng.
Văn phòng phẩm mua về chưa sử dụng hết vào cuối năm tài chính thì xử lý ra sao?
Vào ngày 31 tháng 12 hàng năm, kế toán phối hợp cùng hành chính kiểm kê lượng văn phòng phẩm tồn kho thực tế. Phần vật tư còn tồn trong kho chưa xuất dùng được phản ánh trên chỉ tiêu hàng tồn kho (TK 152 / 153) trên Bảng cân đối kế toán và sẽ được kết chuyển sang chi phí của năm tài chính tiếp theo khi thực tế xuất dùng.